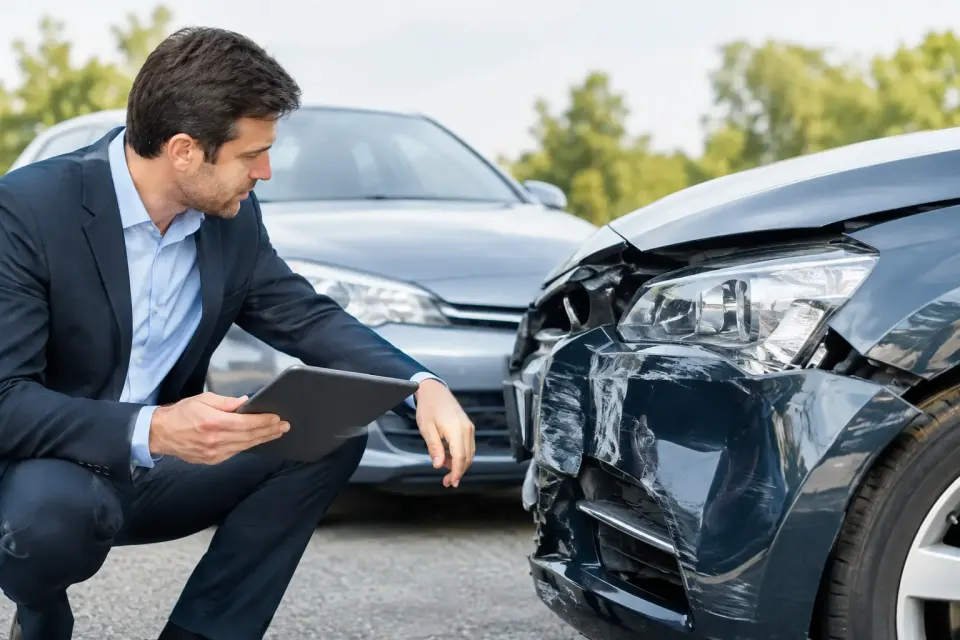
Nach einem Unfall steht oft schnell die entscheidende Frage im Raum: Wer zahlt den Gutachter? Die Antwort hängt vor allem davon ab, wer den Schaden verursacht hat, wie hoch der Schaden ist und welche Versicherung greift. Ein qualifiziertes Gutachten schafft Klarheit über Reparaturkosten, Wertminderung, Wiederbeschaffungswert und den möglichen Nutzungsausfall. Damit ist es weit mehr als eine bloße Kostenschätzung.
Gerade bei Karosserie-, Lack- oder Felgenschäden kann das Ausmaß auf den ersten Blick täuschen. Hinter einem Kratzer im Stoßfänger können beschädigte Halterungen, Sensoren oder Verformungen liegen. Eine fachgerechte Schadenbewertung schützt davor, dass notwendige Reparaturen übersehen oder Ansprüche zu niedrig angesetzt werden.
Wer zahlt den Gutachter bei einem unverschuldeten Unfall?
Wenn der Unfallgegner den Unfall vollständig verursacht hat, ist die Sache grundsätzlich klar: Dessen Kfz-Haftpflichtversicherung muss die erforderlichen Kosten des Gutachtens übernehmen. Das gilt nicht nur für die sichtbare Instandsetzung, sondern auch für unfallbedingte Folgekosten, die im Gutachten nachvollziehbar festgestellt werden.
Als Geschädigter müssen Sie sich dabei in der Regel nicht auf den Gutachter der gegnerischen Versicherung verlassen. Sie dürfen einen unabhängigen Kfz-Sachverständigen Ihrer Wahl beauftragen. Das ist ein wichtiger Punkt, denn ein unabhängiges Gutachten dokumentiert den Schaden aus Ihrer Perspektive und berücksichtigt die Positionen, die für eine vollständige Regulierung relevant sein können.
Dazu zählen je nach Fall die Reparaturkosten, eine merkantile Wertminderung bei jüngeren oder hochwertigen Fahrzeugen, der Wiederbeschaffungswert bei einem Totalschaden sowie die voraussichtliche Reparaturdauer. Auch die Abgrenzung von Vorschäden gehört zu einer präzisen Bewertung. Für die Regulierung muss klar erkennbar sein, welche Schäden auf das aktuelle Unfallereignis zurückgehen.
Die Rechnung des Gutachters reichen Sie üblicherweise zusammen mit dem Gutachten bei der gegnerischen Haftpflichtversicherung ein. Häufig lässt sich der Anspruch auch an den Sachverständigen abtreten, sodass dieser direkt mit der Versicherung abrechnet. Welche Lösung sinnvoll ist, sollte vor der Beauftragung transparent besprochen werden.
Wer zahlt den Gutachter bei Teilschuld?
Nicht jeder Unfall lässt sich eindeutig einer Person zuschreiben. Haben beide Beteiligten den Unfall mitverursacht, werden die Kosten in der Regel nach der jeweiligen Haftungsquote verteilt. Trägt der andere Fahrer beispielsweise 70 Prozent der Verantwortung, übernimmt dessen Haftpflichtversicherung normalerweise auch 70 Prozent der erforderlichen Gutachterkosten.
Die restlichen 30 Prozent können über die eigene Kaskoversicherung abgedeckt sein, falls diese den Schaden einschließt. Andernfalls bleiben sie möglicherweise beim Fahrzeughalter. Gerade bei unklarer Schuldfrage ist eine saubere Dokumentation besonders wertvoll: Fotos vom Unfallort, Kontaktdaten von Zeugen, der Polizeivorgang und eine zeitnahe Schadenaufnahme helfen dabei, den Hergang nachvollziehbar festzuhalten.
Ein Gutachten ersetzt keine rechtliche Bewertung der Haftung. Es liefert jedoch die technische Grundlage, auf der Versicherungen und gegebenenfalls rechtliche Vertreter den Schaden einordnen können.
Eigener Unfall verursacht: Haftpflicht, Teilkasko oder Vollkasko?
Haben Sie den Unfall allein verursacht oder ein anderes Fahrzeug beschädigt, zahlt Ihre Kfz-Haftpflichtversicherung den Schaden des Unfallgegners. Dazu können auch dessen Gutachterkosten gehören. Den Schaden an Ihrem eigenen Fahrzeug übernimmt die Haftpflichtversicherung dagegen nicht.
Ob für Ihr Fahrzeug ein Gutachten bezahlt wird, hängt dann vom Versicherungsumfang ab. Die Teilkaskoversicherung leistet nur bei fest vereinbarten Ereignissen, etwa Glasbruch, Wildunfall, Sturm oder Diebstahl. Ein selbst verursachter Zusammenstoß ist dort in der Regel nicht versichert.
Bei einer Vollkaskoversicherung kann die Schadenbegutachtung und Reparatur des eigenen Fahrzeugs grundsätzlich abgesichert sein. Allerdings gelten die Bedingungen Ihres Vertrags. Entscheidend sind unter anderem Selbstbeteiligung, Werkstattbindung und die Frage, ob eine Regulierung angesichts eines möglichen Rückstufungsschadens wirtschaftlich sinnvoll ist.
Das bedeutet: Ein kleiner Parkschaden lässt sich manchmal günstiger selbst bezahlen, als die Vollkasko in Anspruch zu nehmen. Bei größeren Karosserie- oder Strukturschäden ist die professionelle Bewertung dagegen besonders sinnvoll, weil versteckte Schäden schnell hohe Kosten verursachen können.
Bagatellschaden: Wann genügt ein Kostenvoranschlag?
Bei einem geringfügigen Schaden muss nicht immer ein vollständiges Gutachten erstellt werden. Häufig reicht ein detaillierter Kostenvoranschlag einer qualifizierten Fachwerkstatt aus, ergänzt durch aussagekräftige Fotos. Als grobe Orientierung wird in der Praxis oft eine Bagatellschadengrenze von rund 750 Euro genannt. Sie ist jedoch kein starrer gesetzlicher Wert.
Ob ein Schaden wirklich geringfügig ist, zeigt sich bei modernen Fahrzeugen nicht immer an der Oberfläche. Stoßfänger, Scheinwerfer, Fahrerassistenzsysteme und Sensoren machen selbst vermeintlich kleine Schäden komplexer. Muss beispielsweise ein Radarsensor geprüft, ein Halter erneuert oder eine Kalibrierung durchgeführt werden, kann die Bagatellgrenze schnell überschritten sein.
Deshalb sollte ein Schaden zuerst fachkundig eingeschätzt werden. Eine präzise Kalkulation verhindert, dass eine zu knapp angesetzte Reparatur später zu Diskussionen mit der Versicherung führt. Bei Autolackiererei Renner prüfen wir den Schaden sorgfältig und sagen Ihnen offen, ob ein Kostenvoranschlag genügt oder ein Gutachten die bessere Grundlage ist.
Der Gutachter der Versicherung oder ein unabhängiger Sachverständiger?
Die gegnerische Versicherung darf selbstverständlich einen eigenen Gutachter einschalten. Sie ist aber nicht berechtigt, Ihnen einen Sachverständigen vorzuschreiben. Bei einem unverschuldeten Unfall darf der Geschädigte grundsätzlich selbst entscheiden, wen er beauftragt.
Ein unabhängiger Gutachter arbeitet nicht im Auftrag der regulierungspflichtigen Versicherung. Sein Bericht soll den Fahrzeugschaden vollständig und nachvollziehbar erfassen. Das schafft eine belastbare Basis für die Reparaturplanung und die Abrechnung.
Entscheidend ist allerdings, dass die Gutachterkosten angemessen bleiben und die Beauftragung erforderlich war. Bei einem klaren Bagatellschaden kann ein umfangreiches Gutachten unverhältnismäßig sein. Bei einem ernsthaften Unfall mit Karosserie-, Fahrwerks- oder Lackschäden ist ein qualifiziertes Gutachten dagegen regelmäßig die richtige Entscheidung.
Was im Gutachten stehen sollte
Ein professionelles Kfz-Gutachten dokumentiert nicht nur eine Endsumme. Es beschreibt den Zustand des Fahrzeugs, hält die Schäden mit Bildern fest und trennt unfallbedingte Beschädigungen von möglichen Vorschäden. Zudem kalkuliert es Reparaturweg, Arbeitszeiten, Ersatzteile, Lackieraufwand und gegebenenfalls notwendige Verbringungs- oder Kalibrierungskosten.
Bei einem wirtschaftlichen Totalschaden werden Wiederbeschaffungswert, Restwert und Reparaturkosten gegenübergestellt. Bei reparaturwürdigen Fahrzeugen kann zusätzlich eine Wertminderung relevant sein. Das betrifft vor allem Fahrzeuge, die trotz fachgerechter Instandsetzung am Markt als Unfallwagen gelten können.
Für die Werkstatt ist ein gutes Gutachten zugleich ein präziser Arbeitsplan. Es ermöglicht, Karosseriestrukturen fachgerecht wiederherzustellen, Lackschäden farbgenau zu beheben und alle notwendigen Arbeitsschritte von Anfang an einzuplanen. Perfektion ist dabei kein Zusatz, sondern die Voraussetzung für Sicherheit, Werterhalt und ein sichtbar makelloses Ergebnis.
So gehen Sie nach dem Unfall sinnvoll vor
Sichern Sie zunächst die Unfallstelle und dokumentieren Sie Fahrzeuge, Kennzeichen, Positionen und sichtbare Schäden mit Fotos. Tauschen Sie die notwendigen Daten aus und ziehen Sie bei Unklarheiten, Verletzten oder erheblichem Schaden die Polizei hinzu. Melden Sie den Schaden anschließend zeitnah Ihrer eigenen Versicherung, auch wenn Sie nicht verantwortlich sind.
Bevor Sie reparieren lassen, sollte der Schaden bewertet und die Regulierung abgestimmt sein. Eine vorschnelle Instandsetzung kann wichtige Belege beseitigen. Bei akuten Sicherheitsmängeln gilt selbstverständlich etwas anderes: Das Fahrzeug sollte dann nicht weiter bewegt werden, bevor ein Fachbetrieb es geprüft hat.
Achten Sie außerdem darauf, alle Unterlagen aufzubewahren: Gutachten, Kostenvoranschlag, Reparaturrechnung, Fotos, Schriftwechsel und gegebenenfalls Nachweise über einen Mietwagen oder Nutzungsausfall. Je vollständiger die Dokumentation, desto reibungsloser lässt sich der Schaden regulieren.
Ein Unfall kostet genug Zeit und Nerven. Die Frage, wer den Gutachter bezahlt, sollte Ihre Reparatur nicht zusätzlich ausbremsen. Lassen Sie den Schaden frühzeitig fachlich einordnen, treffen Sie Entscheidungen auf einer belastbaren Grundlage und geben Sie Ihr Fahrzeug erst dann in die Instandsetzung, wenn Reparaturweg und Kosten transparent geklärt sind.